Syni guide
Regnskapsfører for nyoppstartet AS: oppsett fra første dag
Å starte med ryddige rutiner i et nytt AS er langt billigere enn å rydde opp før første årsoppgjør. Her er oppsettet du bør avklare med regnskapsføreren.
Finn svaret du trenger
Et nyoppstartet aksjeselskap har ofte få bilag i starten, men like fullt de samme lovpålagte pliktene som større selskaper: skille mellom privat og bedriftens økonomi, riktig bokføring av aksjekapital, riktig tidspunkt for MVA-registrering, A-melding ved lønn og fullstendig årsoppgjør. Velger du en regnskapsfører som setter opp grunnmuren riktig fra første dag, unngår du klassiske oppstartsfeil som koster dyrt å rette senere.
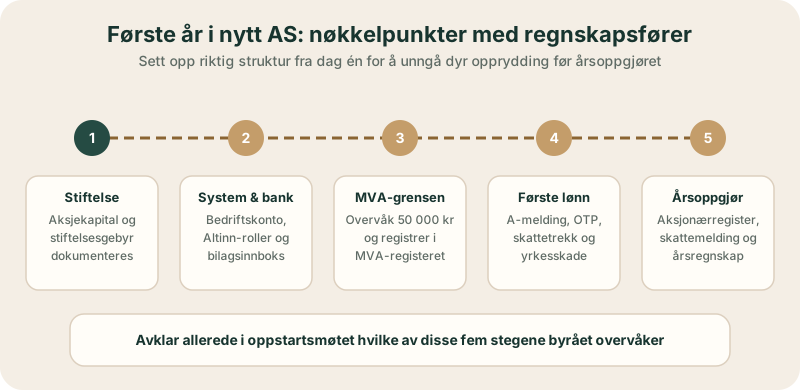
Fem ting som må på plass i oppstartsfasen
Bruk denne sjekklisten i første samtale med regnskapsføreren, enten du bestiller løpende hjelp fra start eller vurderer å føre deler selv det første året.
| Område | Hva som må gjøres | Hva du bør avklare med regnskapsfører |
|---|---|---|
| Stiftelse og aksjekapital | Dokumentere innbetalt aksjekapital og eventuelle stiftelsesutgifter | Hvordan åpningsbalansen og gebyr til Brønnøysundregistrene bokføres |
| Bank og system | Opprette egen bedriftskonto (og skattetrekkskonto ved lønn) samt regnskapssystem | Hvem som eier lisensen, og at bankkobling aktiveres fra første transaksjon |
| Altinn-fullmakter | Gi regnskapsforetaket riktige roller i Altinn uten å dele personlig innlogging | Hvilke oppgaver byrået skal sende inn, og hva daglig leder skal godkjenne |
| MVA-registrering | Følge med på 50 000 kroner i avgiftspliktig omsetning over tolv måneder | Hvem som varsler når grensen nærmer seg, og hvem som sender MVA-registreringen |
| Første lønn og utlegg | Skille tydelig mellom utlegg gründer har lagt ut og lønn eller lån fra selskapet | Rutine for refusjon av oppstartskostnader og oppsett for første lønnskjøring |
Vanlige oppstartsfeil regnskapsføreren bør hjelpe deg å unngå
Mange gründere venter med å snakke med regnskapsfører til våren etter første driftsår. Da dukker ofte de samme fire feilene opp:
- Blanding av privatkort og firmakonto: Når bedriftens konto brukes til private kjøp uten bilag, kan det regnes som et ulovlig aksjonærlån med uheldige skattekonsekvenser.
- MVA fakturert for tidlig — eller for sent: Du kan ikke legge til MVA på fakturaer før selskapet er registrert i Merverdiavgiftsregisteret, men fakturaen som passerer 50 000 kroner må håndteres etter reglene for etterfakturering av MVA.
- Glemte oppstartskostnader: Utgifter du la ut privat rett før eller under stiftelsen (for eksempel domene, utstyr eller rådgivning) må dokumenteres skikkelig for å gi fradrag i selskapet og riktig tilbakeføring til deg.
- Manglende A-melding ved første utbetaling: Selv små lønnsutbetalinger til eier utløser krav om A-melding, skattetrekk og arbeidsgiveravgift — og eventuelt obligatorisk tjenestepensjon når vilkårene slår inn.
Trenger et helt nytt AS full løpende bokføring med én gang?
Ikke nødvendigvis. Hvis selskapet i de første månedene bare har ti til tjue bilag og ingen ansatte, kan det være fornuftig å velge et lett oppstartsopplegg der du laster opp bilag løpende og regnskapsføreren tar kontroll, MVA-oppfølging og årsoppgjør — med en avtalt mulighet til å skalere opp når omsetning og ansatte øker.
Spør kandidatene om hvordan prisen tilpasses vekst, slik at du ikke låser deg til en stor pakke for tidlig eller får et prissjokk ved første ansettelse. Se gjerne vår guide om volumtrinn ved vekst.
Hvis du vurderer å bruke et oversiktlig regnskapsprogram sammen med byrået fra start, kan du lese ReAIs guide om regnskapsprogram for startup. Ønsker du å se hvordan et regnskapsbyrå legger opp fast støtte for aksjeselskaper, dekker Aiaks side om regnskapsfører for aksjeselskap typiske leveranser. Du kan også sende en kort forespørsel via Syni — Aiak følger opp henvendelsen og hjelper deg å finne riktig omfang for oppstarten.