Syni guide
MVA-håndtering med regnskapsfører: fordel oppgaver og kontroll
En ryddig MVA-termin starter med fast bilagsfrist og en tydelig avklaring av hvem som kontrollerer koder, unntak og avstemming før innsending.
Finn svaret du trenger
Mange bedrifter antar at «MVA-melding inkludert» betyr at regnskapsføreren tar fullt ansvar for at alle satser, fradrag og utenlandstransaksjoner er riktige. I praksis er det stor forskjell på et byrå som bare sender inn det som ligger i systemet, og et byrå som faktisk kontrollerer grunnlaget mot omsetning og bank. Avklar kontrollnivået før oppstart, slik at dere slipper tilleggsgebyrer, korrigeringsmeldinger eller uventede restkrav fra Skatteetaten.
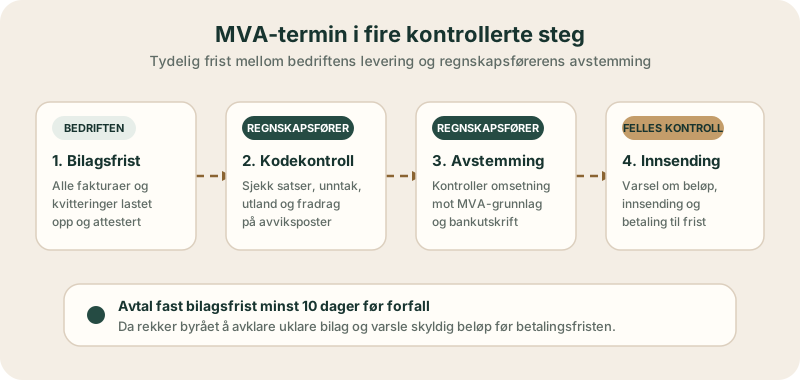
Fordel oppgavene i hver MVA-termin
For de fleste MVA-registrerte virksomheter leveres meldingen hver andre måned med frist den 10. i påfølgende måned (for tredje termin er fristen 31. august). En god arbeidsdeling viser tydelig hvor bedriftens ansvar slutter og hvor regnskapsførerens kontroll starter.
| Steg i terminen | Bedriftens oppgave | Regnskapsførerens oppgave |
|---|---|---|
| Løpende i perioden | Laste opp kvitteringer, godkjenne fakturaer og merke representasjon eller privat bruk | Kontrollere at konto- og MVA-oppsett i systemet følger virksomhetens aktivitet |
| Fast bilagsfrist | Bekrefte at alle salgs- og kjøpsfakturaer samt kasserapporter er levert | Etterlyse manglende bilag og uforklarte bankposter før avstemming |
| Før innsending | Avklare enkeltbilag byrået flagger (for eksempel utland, bil eller viderefakturering) | Avstemme avgiftspliktig omsetning mot regnskapet og sjekke inngående MVA |
| Innsending og betaling | Godkjenne betaling av skyldig MVA eller kontrollere utbetaling ved tilgodebeløp | Sende inn MVA-meldingen, arkivere kvittering og varsle beløp og KID |
Hvis bedriften selv sender salgsfakturaer eller bruker eksterne kassesystemer, må avtalen også beskrive hvem som kontrollerer at MVA-koder i fakturasystemet matcher regnskapsreglene. Feil sats på en salgsfaktura gir ofte følgefeil gjennom hele terminen dersom den først oppdages måneder senere.
Spørsmål som avslører kvaliteten på MVA-arbeidet
Når du sammenligner regnskapsførere eller evaluerer nåværende byrå, bør du stille konkrete spørsmål som skiller mekanisk innsending fra reell kontroll:
- Når er vår bilagsfrist, og når får vi varsel om beløpet som skal betales?
- Hva inngår i MVA-avstemmingen? Sjekker dere omsetning per sats mot salgsreskontro, eller bare kontosaldoene?
- Hvordan håndteres avvik og blandet virksomhet? Hvis bedriften har både avgiftspliktig og unntatt salg, hvordan beregnes forholdsmessig fradrag?
- Hva koster en endringsmelding? Hvis et bilag dukker opp etter fristen, inngår retting i fastprisen eller faktureres det per time?
- Hvem følger opp 50 000-kronersgrensen dersom virksomheten ennå ikke er registrert i Merverdiavgiftsregisteret?
Vil du forstå hvilke kontroller som vanligvis inngår før innsending, gir Aiaks gjennomgang av MVA-avstemming en praktisk oversikt over kontrollpunktene.
Vanlige feilkilder som koster ekstra tid
Enkelte transaksjoner skaper nesten alltid ekstraarbeid når bedriften og byrået ikke har avklart kjøreregler på forhånd:
- Kjøp av digitale tjenester fra utlandet (programvare, annonsering, skytjenester) der norsk virksomhet skal beregne omvendt avgiftsplikt selv om fakturaen er uten norsk MVA.
- Representasjon, bevertning og personbilkostnader der hele eller deler av inngående MVA ikke er fradragsberettiget.
- Forskuddsfakturering og kreditnotaer som krysser et terminskille og flytter periodisering mellom terminer.
- Manglende salgsdokumentasjon fra kortterminaler, Vipps eller nettbutikkoppgjør der gebyrer er trukket før utbetaling til bank.
Eksempel: Et konsulentselskap kjøper programvare fra utlandet for 24 000 kroner i en termin uten å informere om at leverandøren fakturerer uten MVA. Hvis regnskapsføreren ikke har rutine for å kontrollere utenlandske leverandører mot reglene for fjernleverbare tjenester, blir grunnlaget for snudd avregning utelatt. En kort fast rutine for merking av utenlandskjøp fanger feilen før meldingen sendes.
Bruk riktig systemstøtte og sjekk tilbudet samlet
Hvis du vil lese mer om hvordan små bedrifter setter opp kontroller direkte i bokføringen, dekker ReAIs veiledning om MVA-avstemming for små bedrifter de vanligste avstemmingsstegene.
Samtidig bør MVA-oppfølgingen ses i sammenheng med resten av oppdraget. Kontroller i oppdragsavtalen at terminfrister, purrerutiner og pris på eventuelle korrigeringer står tydelig beskrevet. Trenger bedriften en regnskapsfører som tar ansvar for løpende MVA-kontroll og ryddige terminer, kan du sende en forespørsel gjennom Syni — forespørselen følges opp av Aiak.